Palavras-chave: Bolívia, Peru, Brasil, castanha-do-Pará, Amazônia, desenvolvimento de mercado, comunicação estratégica, cooperação regional, selênio
Autores: Juan Pablo Linares Vizcarra, Carlos Tarrasón Collado
Data de publicação: Agosto de 2026
Introdução
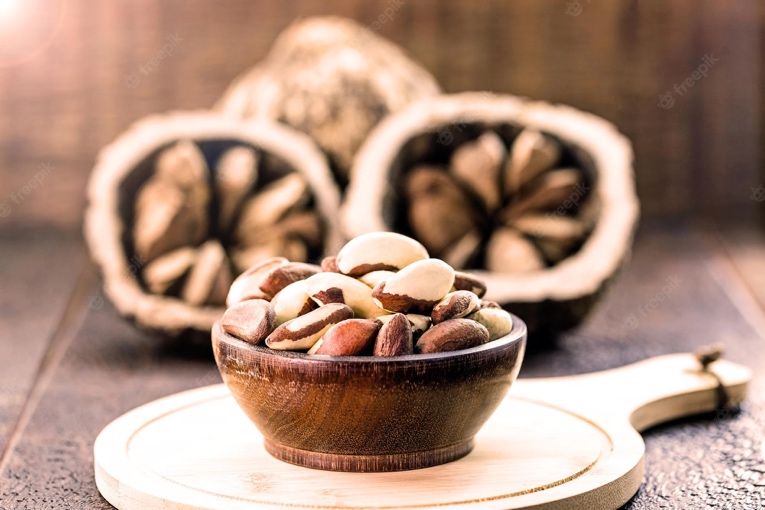
Castanha-do-Pará descascada
A castanha-do-Pará é um produto excepcional que, no último ano, alcançou quase 100 mercados nos seis continentes habitados e gerou mais de USD $350 milhões em exportações. No entanto, sua presença internacional depende mais das qualidades extraordinárias do produto do que de uma estratégia deliberada e coordenada para desenvolver seu mercado. Este artigo examina, primeiramente, a origem e as características biológicas e nutricionais que tornam a noz única; em seguida, analisa como é consumido e posicionado nos principais mercados de exportação; e, por fim, identifica oportunidades para fortalecer seu posicionamento internacional por meio de uma agenda regional de comunicação, pesquisa e promoção conjunta entre os principais países produtores: Bolívia, Brasil e Peru.
Origem e singularidade
Na botânica, uma castanha é um fruto que possui uma cobertura que endurece, seca e não é carnuda quando está madura. À primeira vista, a castanha-do-Pará pode parecer mais uma entre muitas, mas ela se diferencia de amêndoas, nozes-pecã, avelãs ou outras nozes por diferentes motivos. A complexidade desse produto nos obriga a entrar em um nível de detalhe muito mais rigoroso para compreendê-lo em sua totalidade.
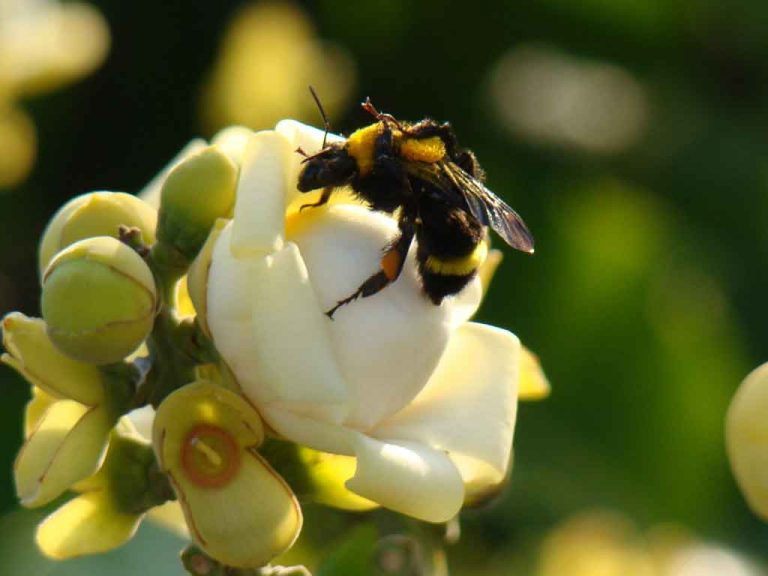
Abelha Bombus transversalis polinizando flores da árvore Bertholletia excelsa
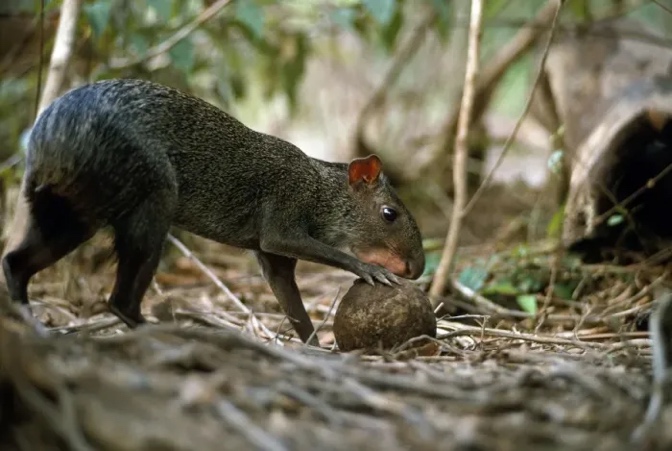
Cutia roendo um coco de castanha-do-Pará
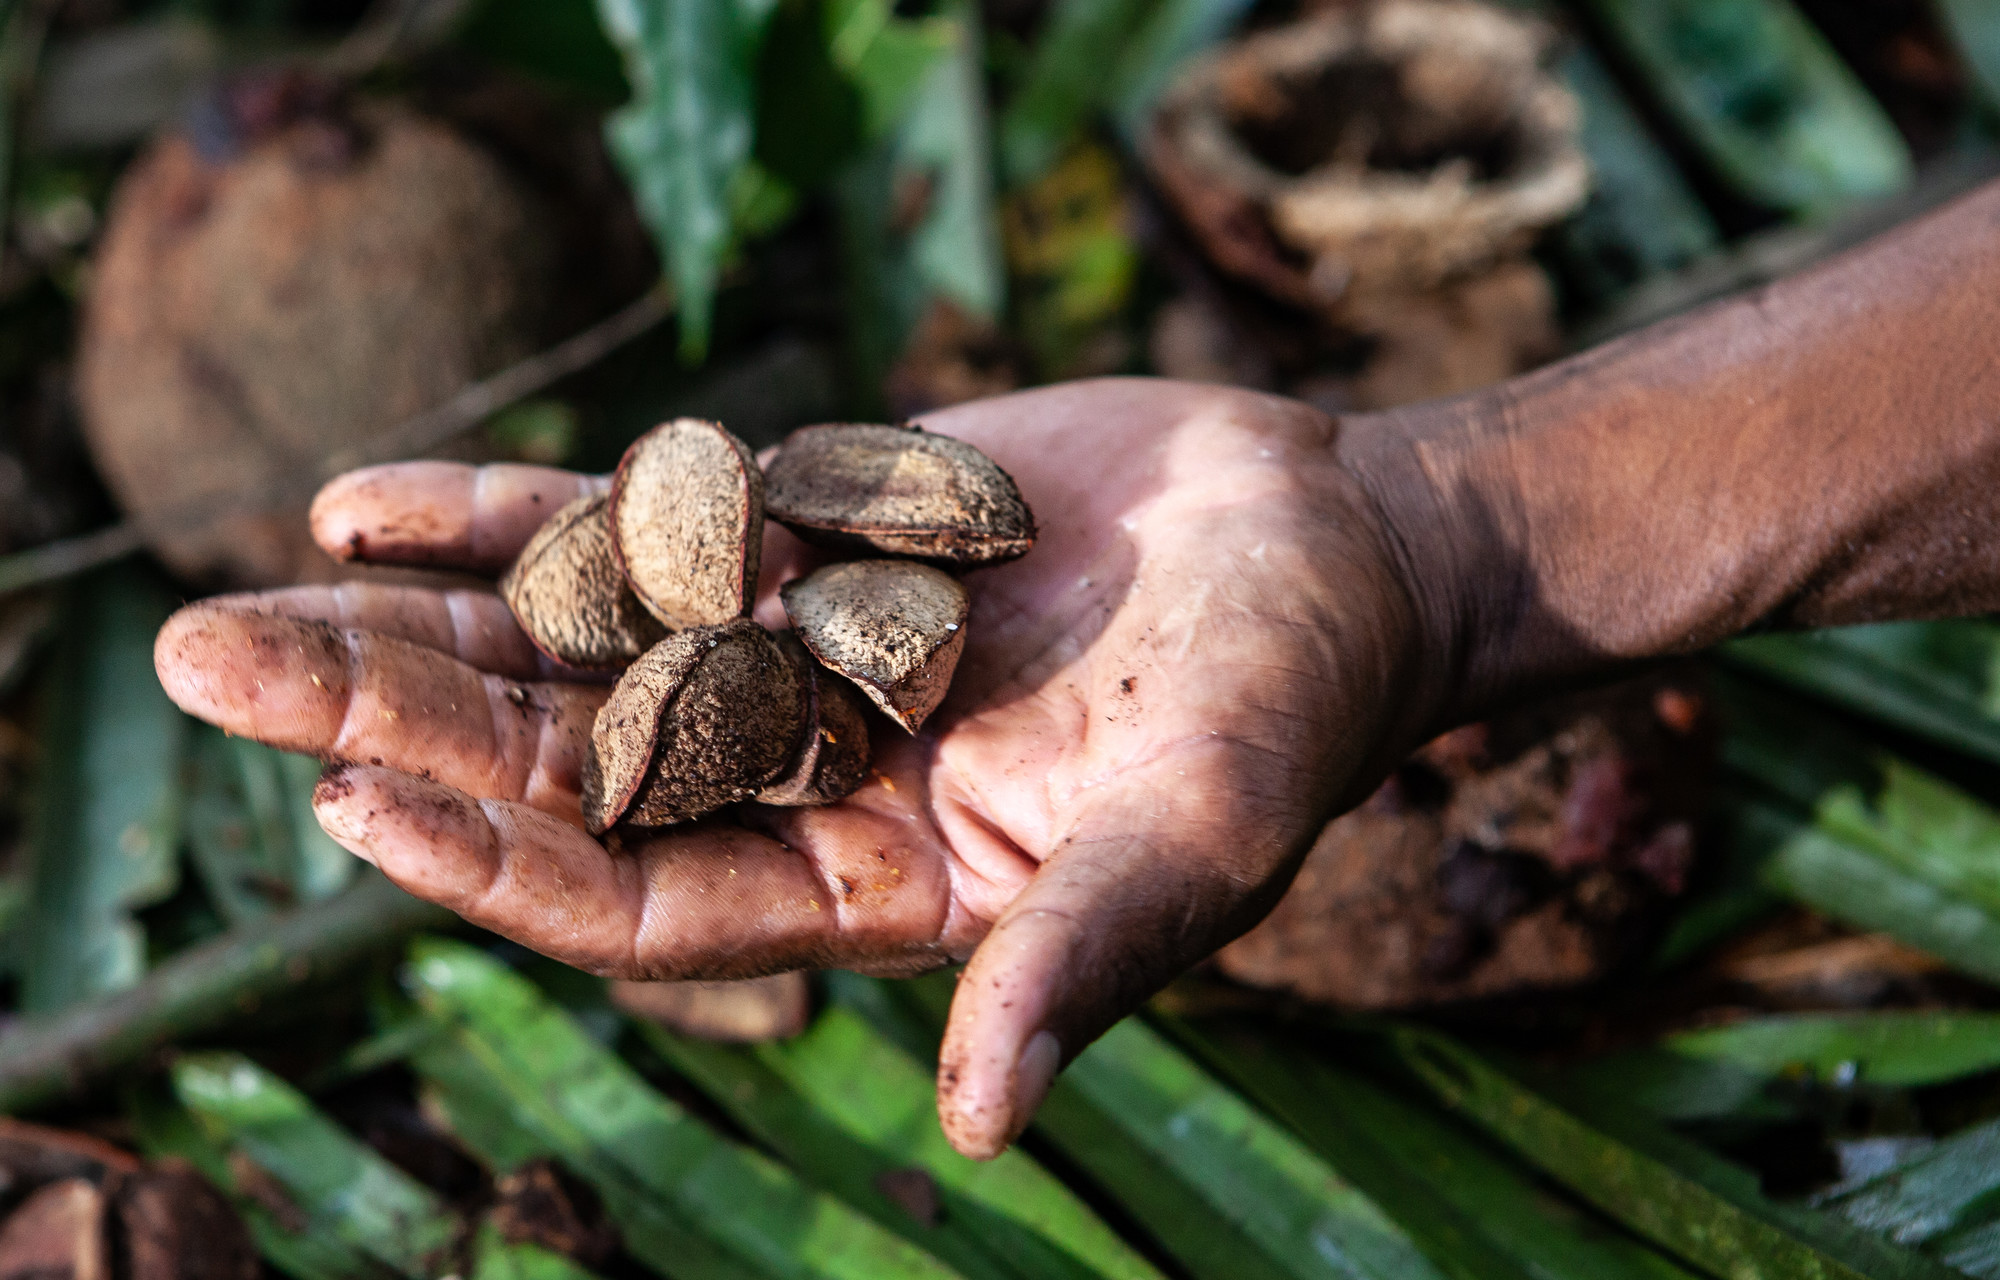
A castanha-do-Pará, também conhecida como castanha-do-Brasil, castanha-da-Amazônia é encontrada apenas nas florestas amazônicas da América do Sul. Ao contrário de outras nozes, esta é a semente da árvore Bertholletia excelsa que cresce e é coletada em ecossistemas florestais, em vez de produzida em extensas plantações agrícolas. Portanto, sua produção e comércio internacional dependem puramente da coleta. Sua produção responde a um ciclo muito específico de dependência biológica e, portanto, não há plantações comerciais fora da floresta amazônica. Primeiro, as flores da árvore amazônica requerem pelo menos 16 abelhas nativas, como Bombus transversalis, capazes de polinizar flores igualmente grandes (FAO, 2020; Nieto Ramos et al., 2025). Sem elas, a produção de frutas diminui drasticamente. Por sua vez, essas abelhas dependem de florestas naturais diversas, onde encontram locais de nidificação e recursos como néctar, pólen e fragrâncias. Uma vez formado o fruto, um dos poucos animais com dentes fortes o suficiente para roer a cápsula lenhosa, as cutias, por exemplo, são responsáveis pela próxima fase: a dispersão das sementes. Após abrir o coco, esse roedor consome parte das sementes e enterra outras como reserva de alimento. Algumas dessas sementes são esquecidos, e naturalmente dão origem a novas árvores (MINAM, 2014). Deve-se notar que as tentativas de cultivar as castanheiras amazônicas em sistemas de plantação – com árvores isoladas da floresta nativa – tiveram rendimentos muito baixos em comparação com as florestas maduras, pois a espécie depende em grande parte da polinização por abelhas nativas e da disseminação ecológica pelas cutias.
Em 2024, a produção da castanha-do-Pará descascada atingiu cerca de 50.300 toneladas1 nos principais países produtores: Bolívia, Brasil e Peru. Do volume total, a Bolívia representou aproximadamente 56%, seguida pelo Brasil com cerca de 33% e pelo Peru com cerca de 11%. No entanto, entrevistas com atores da cadeia sugerem que a produção brasileira pode ser muito maior do que a refletida nessas estimativas, portanto, sua participação deve ser interpretada com cautela. Essa distribuição é evidência de produção regional concentrada, cujo verdadeiro potencial depende da coordenação.
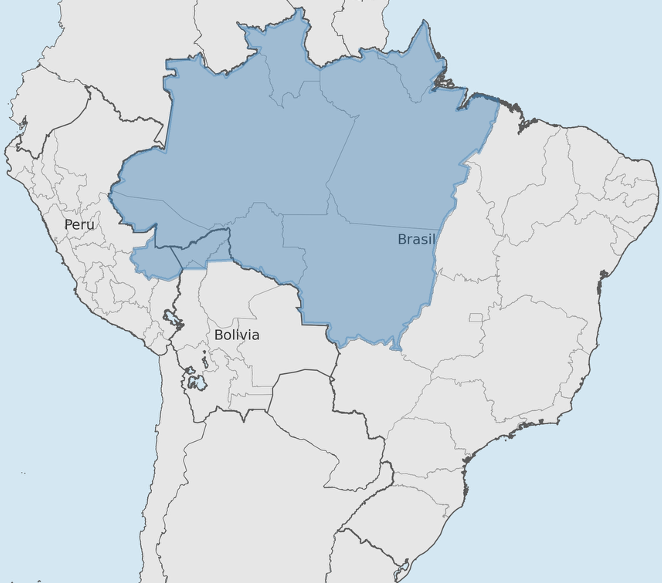
Mapa da área de castanheiro dos principais países produtores
1 Figura calculada a partir do fator de conversão de 0,47 para expressar dados equivalentes para nogueira-amazônica descascada (De Mello & Scussel, 2007).
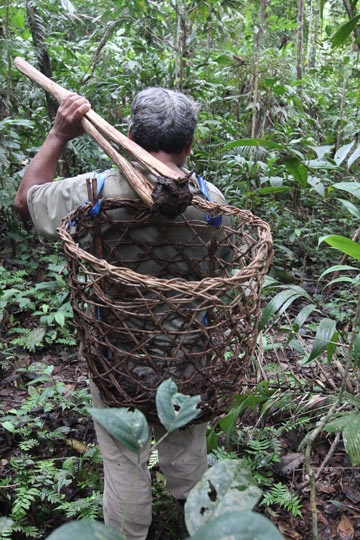
Colheita da noz amazônica
A cadeia produtiva da castanha-do-Pará está passando por estágios semelhantes nos três países, embora com diferentes graus de desenvolvimento industrial. Tudo começa com os coletores (extrativistas), famílias e comunidades indígenas que, durante o período de coleta, percorrem grandes áreas para levar os cocos caídos aos centros de coleta. Lá, os coletores abrem a cápsula e separam a semente, antes que intermediários, processadores artesanais ou empresas de processamento levem o produto para continuar com sua secagem, descascamento e condicionamento sanitário, incluindo processos de desidratação e controle de aflatoxinas – contaminantes produzidos por certos fungos. Em alguns casos, são as próprias associações e cooperativas de produtores de castanha que coletam, processam e exportam diretamente. Uma vez processado, as empresas exportadoras conectam o produto com importadores e distribuidores que fornecem para os diferentes canais comerciais. Por trás de cada um desses processos, há pessoas e comunidades inteiras cujos meios de subsistência dependem da conservação da floresta amazônica. Surpreendentemente, cerca de 2 milhões de coletores e processadores estão empregados: 1,2 milhão no Brasil, 600.000 na Bolívia e 200.000 no Peru. Essa atividade representa até 21% da renda dos domicílios de famílias extrativistas no Brasil, 51% na Bolívia e 56% no Peru (FAO, s.d.). Podemos, então, entender que o fruto amazônico também é um ativo florestal não madeireiro que sustenta, a cade elo da cadeia produtiva, a economia de milhares de famílias e preserva a floresta amazônica.
Mas sua produção não é a única coisa que não pode ser replicada. O produto amazônico possui um perfil nutricional excepcional: é considerado um superalimento devido à sua alta concentração de antioxidantes, proteínas vegetais, gorduras insaturadas e minerais. Segundo Promueve Bolivia, em apenas 100 gramas de noz há mais de 650 quilocalorias de energia, concentrando quase 60% do peso em gorduras e 13% em proteínas. A dose também possui quantidades notáveis de magnésio, fósforo, cálcio e ferro. Além disso, a característica mais notável é o conteúdo de selênio. A noz Amazônica é o alimento com a maior concentração de selênio natural, com uma quantidade aproximada de 1.920 microgramas por 100 gramas. Mesmo quando comparado aos próximos alimentos da lista, como ostras, fígado de cordeiro ou atum-amarelo, a diferença varia de 1.763 a 1.808 microgramas (USDA, 2018).
Como a quantidade recomendada de selênio é de 50-70 microgramas por dia, algumas nozes são suficientes para atingir a recomendação diária desse micronutriente. Mas então, quais são os benefícios de consumir essa quantidade? De acordo com os Institutos Nacionais de Saúde (NIH), o selênio ajuda tanto a ativar os hormônios da tireoide quanto a proteger a glândula durante sua produção; fortalece o sistema imunológico ao contribuir para a proteção contra infecções; atua como um antioxidante protegendo as células contra danos oxidativos; pode intervir na formação e motilidade dos espermatozoides. Há até estudos observacionais que sugerem uma associação entre bom estado selenio e menor risco de câncer e doenças cardiovasculares (2025).
| Concentração de Selênio em Alimentos Selecionados | |
|---|---|
| Alimentação | Selênio por 100 g |
| Noz-do-Brasil | 1,917 μg |
| Ostras do Pacífico (cozidas) | 154 μg |
| Fígado de cordeiro (cozido) | 116,1 μg |
| Atum barbatana-amarela (cozido) | 108,2 μg |
| Mexilhões azuis (cozidos) | 89,6 μg |
| Polvo (cozido) | 89,6 μg |
| Sementes de girassol (torradas) | 79,3 μg |
Fonte: Elaboração própria com informações do My Food Data
Sem dúvida, a castanha-do-Pará tem uma vantagem competitiva quase impossível de replicar. Essa singularidade biológica não só explica porque a castanheira existe onde está, mas também determina sua economia. Ao contrário de outras nozes, seu fornecimento não pode ser multiplicado por grandes plantações, nem sua produção pode ser transferida para novas geografias. Portanto, o futuro da categoria não dependerá apenas de produzir mais, mas de capturar mais valor para cada fruto colhido; e essa batalha é travada longe da floresta.
Demanda: Uma Castanha, Três Promessas
Não é novidade que a Bolívia seja o maior exportador mundial de castanhas-do-Pará, já que lidera o mercado internacional desde 2001. Em 2024, o país plurinacional exportou um total de 27.000 toneladas de castanhas descascadas, equivalente a um valor de USD 187 milhões. O Peru apresenta um caso semelhante, pois também é um dos principais exportadores históricos. Em 2024, 5.100 toneladas de castanhas-do-Pará descascadas foram importadas do país, totalizando um valor de US$ 37,7 milhões. Embora a diferença com a Bolívia seja superior a 20.000 toneladas, este país ficou logo abaixo dela. O Brasil, por outro lado, conta uma história diferente. Enquanto Bolívia e Peru exportam mais de 90% de sua produção, o Brasil é o único país produtor que possui um consumo interno relevante. Estima-se que, em 2024, mais de 60% da produção tenha sido consumida nacionalmente. No mesmo ano, a exportação de castanhas descascadas totalizou 3.300 toneladas, equivalente a USD $26,3 milhões. É importante mencionar que, em termos de toneladas de castanhas exportados, o gigante sul-americano domina o ranking desde o início dos anos 2000. Em 2024, foram exportadas 5.700 toneladas de castanhas em casca, com um valor acumulado de USD $13,3 milhões. Então, se a maior parte da produção é exportada, quem a compra e, acima de tudo, porquê?
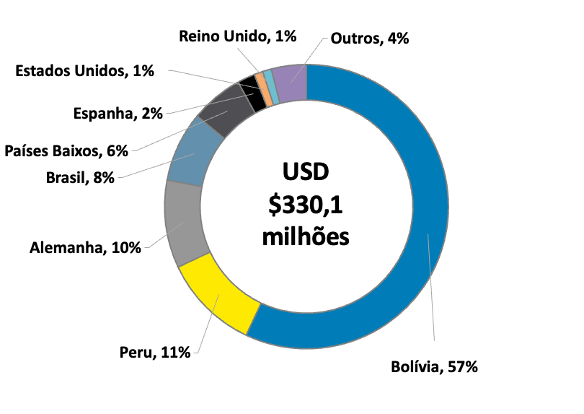 Principais Países Exportadores de Castanha-do-Pará Descascadas por Valor, 2024 (%)
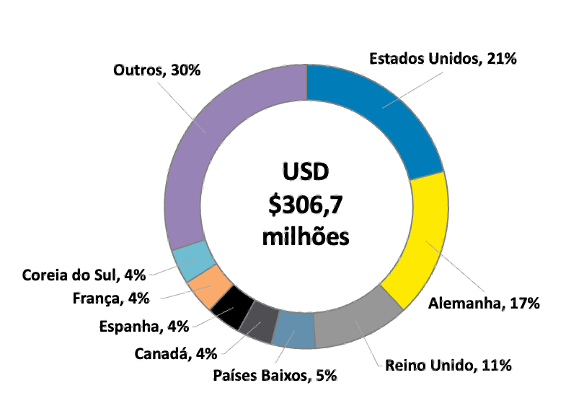 Principais Países Importadores de Castanha-do-Pará Descascadas por Valor, 2024 (%)
Fonte: Preparado pelos autores com informações do Centro de Comércio Internacional
Para responder à primeira parte, precisamos considerar para onde as exportações estão indo. Em 2024, os 5 principais mercados de destino para a castanha-do-Pará descascada da Bolívia representaram mais de 75% do valor total. Dessas, três eram europeus, representadas pelos Países Baixos (31%), Reino Unido (13%) e Alemanha (9%); e dois norte-americanos, sendo os Estados Unidos (21%) e Canadá (3%). Por sua vez, o Peru apresentou uma posição diferente, com a Coreia do Sul absorvendo 30% do valor total exportado e os Estados Unidos mais de 20%; seguida pela Espanha (7%), Alemanha (5%), Nova Zelândia (3%) e outros (32%). No caso do Brasil, é necessário destacar não apenas a exportação de castanhas descascadas, mas também o mercado de casca devido à sua importância em comparação com Peru e Bolívia. A castanha descascada foi exportada principalmente para os Estados Unidos (39%), seguida pelo Canadá (17%), Holanda (6%), Austrália (5%), Espanha (3%) e outros (29%); enquanto as castanhas com casca eram exportadas quase exclusivamente para a China (47%) e Peru (42%).
Voltando à segunda parte do nosso mistério, a resposta mais imediata parece ser que ele é comprado por consumidores interessados em sua concentração de selênio. No entanto, esse denominador comum esconde outras diferenças notáveis. Com base nos países de destino mencionados e em suas características comerciais, identifica-se que existem três regiões-chave que servem para entender a demanda internacional por essa castanha além do selênio. Por um lado, na Europa, a castanha está integrada ao consumo cotidiano, combinando atributos funcionais e premium. Na América do Norte, essa mesma castanha é posicionada como um snack funcional, um produto premium, um alimento associado a padrões alimentares como as dietas keto ou paleo e, dependendo do canal de comercialização, até mesmo como um ingrediente free-from. Já no Leste Asiático, seu posicionamento como superfood importado é validado de maneiras distintas conforme o mercado, seja como presente, como produto para consumo cotidiano ou como produto gourmet..
Europa: Embora o selênio seja um dos principais atributos para a castanha-da-Pará no continente antigo, ele não explica sua posição por si só. A Europa tem uma demanda histórica por nozes e produtos nutritivos que, neste caso, são combinados com atributos que geram confiança: procedência, sustentabilidade, processamento mínimo e compatibilidade com dietas de origem vegetal. Essa confiança é frequentemente consolidada por certificações orgânicas, do Forest Stewardship Council (FSC) or certificações Fair Trade. Assim, o produto é comercializado principalmente como snack premium ou gourmet, em embalagens de 125 a 400 gramas, tanto de forma isolada quanto em misturas de castanhas e nozes. Também está presente em categorias de consumo mais cotidiano, como mueslis, cereais, barras, chocolates e produtos de panificação. Essa dupla presença revela uma tensão importante: a castanha-do-Pará pode fazer parte dos hábitos regulares de consumo sem necessariamente ser percebida como um produto de maior valor agregado, já que sua origem e singularidade ofereçam atributos que permitiriam diferenciá-la de outras castanhas e nozes.
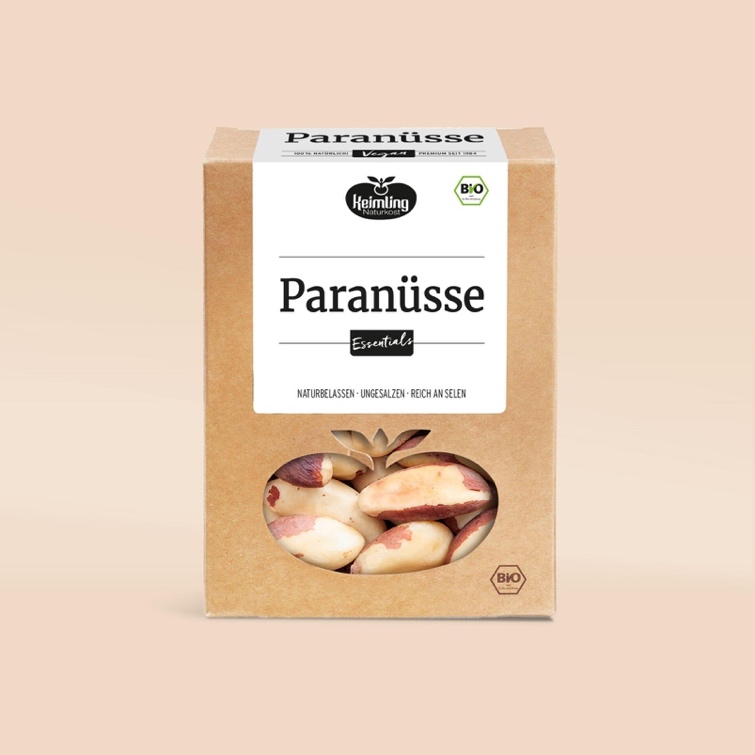 Noz-do-pará, produto alemão
A Alemanha ilustra claramente essa coexistência entre familiaridade e diferenciação. No mercado alemão, o Paranuss (Castanha-do-Pará) é comercializado como uma fonte concentrada de selênio e outros minerais, associada à função imunológica, saúde da tireoide e proteção antioxidante. Pode ser encontrado cru, torrado, salgado ou incorporado ao tradicional Studentenfutter (literalmente "comida estudantil"), onde é mais um ingrediente na mistura. No entanto, também aparece como uma alternativa gourmet, "exótica" e saudável a outros petiscos salgados. Essa dualidade se reflete no preço. Nos estabelecimentos analisados, a castanha-do-Pará tem um prêmio sobre as amêndoas, que varia aproximadamente entre 23% em Edeka, 46% em Rewe e 79% em lojas orgânicas como a Keimling Naturkost. O mercado, portanto, já reconhece um valor adicional, mas nem sempre o atribui explicitamente à sua origem amazônica ou à sua relação com a conservação florestal.
Os Países Baixos e o Reino Unido apresentam duas variações do mesmo padrão regional. No mercado holandês, as castanhas são amplamente integradas a misturas de nozes, mueslis e cereais, o que favorece sua frequência de consumo, mas pode diluir sua identidade dentro das categorias convencionais. Em outras palavras, a demanda por proveniência existe no discurso do mercado holandês, mas o canal dominante ainda trata o produto como uma noz genérica no café da manhã. Em contraste, no Reino Unido, seu posicionamento é mais explicitamente premium: aparece em misturas Deluxe ou de luxo e está ligado a tendências como clean label, processamento mínimo e alimentação plant-based.
No geral, a Europa apresenta um mercado onde a castanha-do-Pará já está integrada aos hábitos de consumo estabelecidos, embora com diferentes graus de diferenciação: cotidiana quando faz parte de misturas e cereais; funcional quando comunicada como fonte de selênio; e premium quando ligada ao exótico, natural ou minimamente processado.
América do Norte: Na América do Norte, o selênio abre a porta com um sotaque diferente do europeu: menos como atributo e mais como função. Esse componente se encaixa em um padrão de consumo que prioriza características nutricionais com efeitos específicos na saúde. Com base nessa base nutricional, duas leituras adicionais são construídas que nem sempre coincidem entre si. A primeira é a do lanche premium, de origem vegetal, rica em proteína e com gordura saudável, inscrita em uma história de alimentação consciente. A segunda, recente e em crescimento, responde à expansão de dietas ricas em gordura e baixo teor de carboidratos, como paleo e cetogênica, onde o perfil lipídico da castanha deixa de ser apenas mais um fato nutricional e se torna o principal atrativo de venda. O resultado, portanto, é um produto que promete prevenção, indulgência consciente e compatibilidade alimentar com uma ampla variedade de formatos, de 100 gramas a mais de um quilo, respondendo tanto a consumidores ocasionais quanto frequentes.
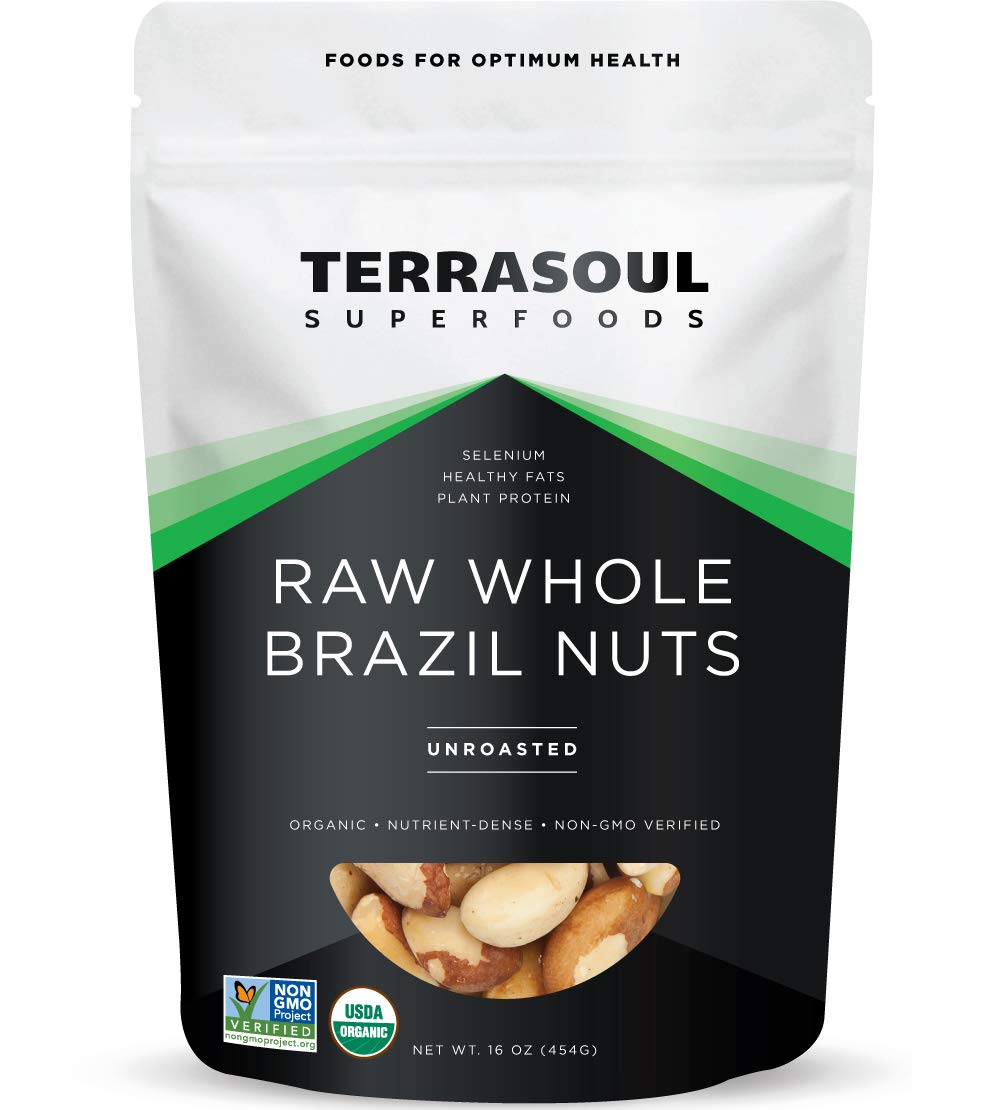 Noz-do-brasil, produto dos EUA
Os Estados Unidos concentram essa dualidade em um único mercado. No varejo, a castanha-do-Pará pode aparecer tanto como um lanche funcional em grande quantidade quanto como ingrediente premium em misturas como trail mixes. Essa diferenciação é relevante porque alguns canais capturam um prêmio maior para o mesmo produto. Comparado às amêndoas, o prêmio deles vai de 35% na Amazon para 69% no Walmart e chega a 113% no Sprouts Farmers, um canal mais especializado em produtos de saúde e premium, onde a castanha-do-Pará custa mais que o dobro. Fora do varejo, seu posicionamento muda novamente. Na indústria alimentícia, essa mesma castanha é dissolvida em misturas de alto padrão, barras de granola, chocolate e produtos de panificação, onde sua identidade é diluída entre outros ingredientes. Em Alimentação, por outro lado, reaparece brevemente como sofisticação na alta gastronomia. Esses canais mostram que há disposição para pagar mais pela castanha-do-Pará, mas nenhum deles explica completamente se a castanha é paga pelo benefício que promete ou pela singularidade que ela representa.
O Canadá replica a mesma estrutura de demanda, mas desloca a resposta um nível abaixo na cadeia. A Brazil nut ou noix du Brésil (noz-do-Brasil, dependendo da região linguística) é posicionada no varejo com o mesmo argumento duplo nutricional e preventivo que em seu vizinho do sul. A diferença aparece no peso relativo do canal industrial. No Canadá, o processamento de leite à base de nozes e castanhas não é um detalhe menor, mas se manifesta em leites, queijos ou molhos cremosos. Além disso, a castanha-do-Pará é usada como ingrediente premium em produtos premiums, cuja comunicação também está ligada à tendência do free-from alimentos. O Canadá não apresenta uma categoria diferente dos Estados Unidos, mas sim um uso mais explícito do canal industrial como meio de diferenciação.
De modo geral, a América do Norte apresenta um mercado em que a castanha-do-Pará já atua simultaneamente em vários segmentos: funcional, quando vendida a granel como dose diária de selênio; premium, quando incorporada a misturas e trail mixes de alto valor; dietético, quando comercializada sob os rótulos “keto” ou “paleo” nos Estados Unidos; e “free-from”, quando transformada em leite ou queijo vegetal no Canadá. A diferenciação não está no produto em si, mas no canal, na ocasião do consumo e na narrativa comercial que o acompanha.
Ásia Oriental: No Leste Asiático, o selênio deixa de ser o argumento central e se torna mais uma credencial dentro de uma história diferente: a castanha-do-Pará como superalimento importado, premium por definição. Seu status como produto importado da Amazônia é suficiente para justificar o preço - e não uma certificação ou um selo - e é o que legitima esse status. Com base nisso, duas lógicas de consumo são construídas. A primeira, impulsionada pelo perfil regional como o maior consumidor mundial de castanhas e nozes e pela "cultura sazonal do presente", cria uma demanda pela castanha-do-Pará como presente premium. Aqui, o formato de apresentação substitui qualquer outro argumento de vendas e o produto é posicionado além do autoconsumo. A segunda, em expansão, é a da conveniência. Nessa lógica, apresentações que servem para consumo rotineiro em doses individuais são posicionadas. Essa coexistência se reflete na variedade de formatos, que vai de 20 gramas a um quilograma, abrangendo tanto o conjunto de presentes quanto a dose diária.
A Coreia do Sul ilustra esse padrão de forma mais clara. Beura-jil neo-teu (브라질 너트, castanha-do-Brasil) é posicionado como um superalimento nutracêutico, quase sempre comercializado isoladamente, em vez de como ingrediente industrial em iogurtes, biscoitos, bolos, saladas ou produtos de panificação. Por essa razão, quando não é adquirido exclusivamente como nutracêutico, dois formatos se destacam. O primeiro é o conjunto de presente de alto padrão, com embalagens prontas para serem trocadas em diferentes ocasiões, incluindo feriados tradicionais como o festival da colheita, Chuseok (추석). A segunda é o formato daily nuts (하루견과), ou "every-day", baseado na quantidade medida de nutrientes que o consumidor precisa tanto da castanha-do-Pará quanto desta junto com outras. O preço confirma essa posição em relação às amêndoas. As castanhas-do-Pará custam 28% a mais na Emart e 25% a mais na SSG.com. Na Coreia, o prêmio permanece relativamente estável entre os dois estabelecimentos, embora em um nível de preço absoluto consideravelmente mais alto.
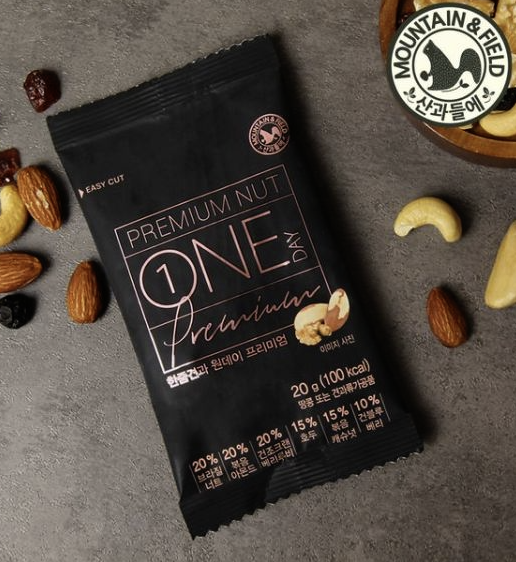 Formato "Daily nuts", produto coreano
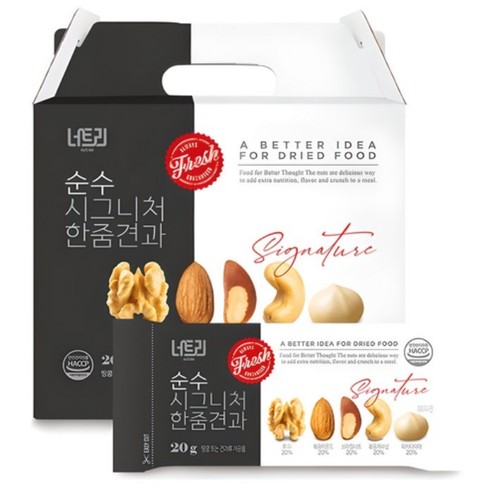 Conjunto de presente de alto padrão, produto coreano
China e Japão apresentam variações do mesmo eixo superfood-premium. Na China, o produto é sustentado pelos mesmos dois pilares: superalimentos importados e formato de presentes apoiados pelo guanxi, uma rede de relacionamentos sustentada pela reciprocidade e confiança mútua. Além disso, o crescente comércio eletrônico impulsionado por influenciadores. Especificamente no caso da gigante asiática, junto com supermercados premium, plataformas como Tmall Global, JD.com e Taobao são pontos de venda explícitos. O Japão, por outro lado, mantém o argumento nutricional mais próximo do selênio como antioxidante, com uma linguagem de prevenção e longevidade. No entanto, ele é utilizado em um canal de serviços de alimentação mais sofisticado do que o restante da região, aparecendo em hotéis e restaurantes exclusivos como um ingrediente prestigiado. Na mesma base gastronômica, o Japão também apresenta uma demanda incipiente por produtos veganos e alternativas lácteas.
Portanto, o Leste Asiático apresenta um mercado onde a castanha-do-Pará está posicionada na categoria de superalimentos importados, com uma percepção bastante distinta daquela associada a outras castanhas e nozes. No entanto, essa categoria não se sustenta da mesma forma em todos os lugares. Na Coreia, esse posicionamento é reforçado por um calendário sazonal de presentes e por sua associação a status social; na China, por meio de uma rede de presentes concebida como forma de investimento nas relações sociais, atualmente ampliada pelo comércio eletrônico impulsionado por influenciadores; e no Japão, de um canal gastronômico prestigiado que privilegia o argumento nutricional em detrimento do presente. A região está disposta a pagar um preço premium por um produto cujo valor não é medido apenas em nutrientes, mas na narrativa cultural que o cerca.
Comunicação estratégica: do reconhecimento ao posicionamento
Nas três regiões analisadas, a demanda pela castanha-do-Pará já existe: ela paga um valor, mantém formatos premium, encontra um canal em petiscos, ingredientes e até rituais de presentes. O que não existe é uma intenção com investimento em construir essa demanda de forma deliberada e consistente, e essa omissão não é menor. Cada quilo bem vendido é um quilo que protege a Amazônia, que sustenta comunidades de colestores (extrativistas), que apoia produtores locais que dependem da floresta e que alcança um consumidor disposto a pagar mais por um produto, sem saber que, ao fazer isso, financia a conservação do bioma mais importante para o clima e a biodiversidade do mundo. A categoria cresce porque o produto é excepcional, não porque haja um desenvolvimento sistemático de mercado, comunicação ou esforço de pesquisa por trás dele. Construir essa demanda é, portanto, a forma mais direta de alinhar os interesses da floresta, do coletor e do consumidor no mesmo objetivo.
A Europa é a região onde rastreabilidade e sustentabilidade já fazem parte da linguagem comercial, e há a oportunidade mais clara. Na Alemanha, duas redes de varejo de tamanhos muito diferentes coexistem: a rede orgânica, representada por redes como a Alnatura, com 136 lojas; e a rede generalista, onde a Rewe opera em quase 7.000 pontos de venda e a Edeka ultrapassa 11.000 lojas. Hoje, a venda de castanha-do-Pará está concentrada no canal generalista, simplesmente porque é lá que está o volume. No entanto, é no canal orgânico, com clientes já cientes de origem e sustentabilidade, que o prêmio em relação às amêndoas dispara 56 pontos percentuais. Essa diferença confirma que a origem amazônica e a conservação da floresta funcionam como argumento de vendas quando chegam a um consumidor disposto a pagar por elas. A estratégia pode ser desenvolvida em duas etapas. Primeiro, consolidar a presença no canal orgânico com uma proposta baseada em rastreabilidade, conservação florestal e certificações internacionais. Uma vez validado esse posicionamento, ele pode ser gradualmente transferido para o canal de massa por meio de campanhas direcionadas a cidades e bairros com perfis semelhantes. Na Holanda, a demanda por origem existe no discurso, mas não no canal: o produto persiste como apenas mais uma fruta. A já extensa rede orgânica de varejo poderia torná-la visível no ponto de venda com o mesmo tipo de rotulagem de sustentabilidade que outras categorias já lidam. O Reino Unido, por outro lado, já possui o canal e uma infraestrutura premium orgânica consolidada, então aqui a comunicação pode ser aproveitada diretamente com certificações e rastreabilidade existentes, sem a necessidade de abrir ou expandir qualquer coisa. Por fim, o canal de misturas e cereais, hoje fonte de volume sem diferenciação, poderia incluir esse mesmo argumento de origem e sustentabilidade na embalagem, em vez de reservar apenas para o formato premium e assim manter uma narrativa única.
Na América do Norte, nem todos os canais capturam igualmente o valor potencial das castanhas-do-Pará. Os Estados Unidos possuem uma rede madura de supermercados premium e orgânicos. Só somando os estabelecimentos que grandes redes como Sprouts Farmers e Whole Foods têm, temos um número maior que mil. Nesses supermercados, os consumidores já reconhecem e remuneram atributos associados à saúde, origem natural e alimentação consciente. No entanto, esse reconhecimento enfraquece quando o produto migra para canais generalistas ou digitais. Comparado às amêndoas, o prêmio da castanha-do-Pará ultrapassa 110% em lojas especializadas. A diferença sugere que, onde o ponto de venda não explica sua singularidade, parte do seu valor é diluída e a noz volta a competir como apenas mais uma noz. Assim, é nessa rede especializada já consolidada que uma estratégia focada na função nutricional e na compatibilidade alimentar pode ser sustentada. O que pode ser desenvolvido é uma mensagem replicável de benefício concreto e mensurável, ancorada no selênio, que se adapta ao código alimentar de cada canal: funcional em formatos em grande quantidade, premium em misturas de alto valor, dietética em linhas keto e paleo. Ao mesmo tempo, investimentos poderiam ser feitos em pesquisa e desenvolvimento de produtos transformados. O Canadá já oferece um modelo: a noz como ingrediente em alternativas de origem vegetal, cumprindo uma função alimentar e nutricional. Replicar e adaptar esse modelo permitiria aumentar as datas de consumo, reduzir a dependência do canal dos lanches e capturar maior valor para cada quilo coletado.
No Leste Asiático, a oportunidade não é convencer o mercado de que a castanha-do-Pará é um produto premium, mas sim dar maior profundidade e permanência a um posicionamento que hoje se baseia principalmente em seu status de superalimento importado e em sua apresentação. Para isso, pode ser desenvolvida uma narrativa de origem amazônica que explique por que o produto é excepcional e difícil de substituir, evitando que seu valor dependa apenas da novidade. Essa narrativa pode ser materializada por meio de um selo visível ou certificação de origem amazônica, integrada à embalagem e, especialmente, aos formatos de presente. Dessa forma, a origem deixaria de ser uma informação secundária e passaria a fazer parte do valor que o consumidor comunica ao presentear o produto, além de ligá-lo às comunidades extrativistas e à floresta de onde ele vem. Ao contrário de atributos como "importado" ou "exótico", que podem ser replicados por produtos de outras origens, essa distinção confere à proveniência certificada uma validade muito mais duradoura do que a novidade. Uma vez validada essa mensagem, a estratégia pode ser estendida para o formato de consumo diário – como as nozes diárias sul-coreanas – para que a categoria também concorra na ocasião diária e não dependa apenas do calendário de presentes.
Amêndoas: o mercado também é cultivado
Se a Califórnia produz 80% das amêndoas do mundo (ABC, 2024), isso não é apenas por suas condições agrícolas, mas porque uma instituição decidiu tratar a demanda como algo construído, não assumido. O Conselho de Amêndoas da Califórnia (ABC) apoia 7.600 produtores e 99 processadores com um orçamento anual de USD 80 milhões (2019), que varia conforme a produção. Cada produtor, por ordem federal desde 2019, contribui com 3 centavos por libra colhida para o fundo comum; então, de cada dólar arrecadado, 72 centavos vão para marketing e 12 centavos para pesquisa. A amêndoa tem uma posição privilegiada no mercado porque decidiu investir tanto em contar sua história quanto em prová-la cientificamente, fachadas que se alimentam.
Distribuição do Orçamento do Conselho Almond da Califórnia, 2024/25
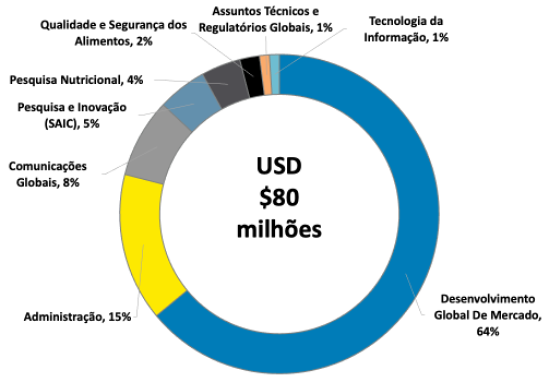
Fonte: Elaboração dos autores com informações do Almond Board of California
 Campanha "Só a Califórnia Serve"
O marketing da ABC se traduz em campanhas específicas de consumidores por país, ativações de varejo com retornos medidos, parcerias de negócios quantificadas e expansão para novos mercados na Ásia e África, mas é o componente menor, a Comunicação Global, que transforma essa atividade em um argumento de marca: a campanha "Only California Will Do" comunica origem, agricultura, pesquisa e sustentabilidade como parte do valor do produto. Um ponto em que marketing e pesquisa se tornam a mesma mensagem. No lado científico, o Comitê Estratégico de Inovação Agrícola (SAIC) traduz prioridades agronômicas em ferramentas de campo, enquanto Pesquisa Nutricional e Qualidade e Segurança Alimentar apoiam o argumento nutricional que a comunicação repete. Ao mesmo tempo, a indústria monetiza subprodutos como cascas de amêndoa, um material que a cadeia de produção de castanha-do-Pará ainda trata como lixo florestal.
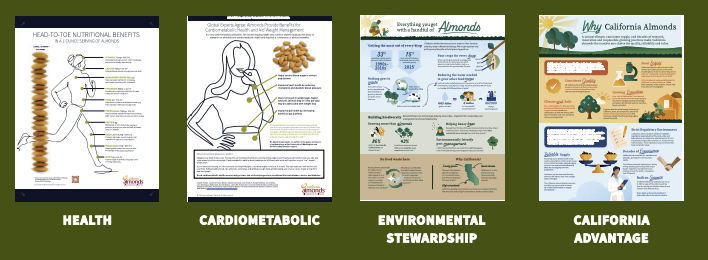 Recursos do ABC para informar e engajar as partes interessadas sobre os benefícios das amêndoas
Transferido para a escala castanha, o mecanismo oferece uma referência específica. Uma contribuição equivalente a USD 0,066 por quilograma, aplicada às 50.300 toneladas produzidas juntos pela Bolívia, Brasil e Peru em 2024, poderia mobilizar aproximadamente USD 3,3 milhões por ano, destinando mais de USD 2 milhões para marketing e desenvolvimento de mercado, enquanto quase USD 400 mil seriam destinados à pesquisa. Embora seja uma fração do orçamento do ABC, constituiria uma fonte estável para sustentar uma agenda regional que hoje depende de iniciativas isoladas, orçamentos variáveis e esforços nacionais mal coordenados. Mais do que um modelo a ser replicado, o caso californiano mostra o quanto pode ser construído quando uma contribuição mínima se torna estável, coletiva e regional.
Conclusão
A noz amazônica sustenta milhões de pessoas que a coletam e processam nos três países, para os quais ela pode representar mais da metade da renda familiar. Cada quilo vendido contribui para sustentar uma atividade econômica ligada à permanência das florestas amazônicas, sua biodiversidade e às comunidades que delas dependem. Essa combinação de impacto econômico, ambiental e social é a história de que a categoria ainda não tem força suficiente, nem se traduz em ferramentas concretas para abordar um consumidor cada vez mais consciente.
Europa, América do Norte e Leste Asiático mostram que a demanda já existe, embora ainda esteja dispersa. Os compradores estão dispostos a pagar mais por atributos como teor de selênio, proveniência ou status do produto. No entanto, esse valor ainda não se traduziu em uma identidade clara de origem. Para o comprador internacional, o produto pode ser boliviano, brasileiro ou peruano sem que essa diferença seja evidente ou relevante. Falta uma narrativa de origem consistente que permita distingui-la, posicioná-la e mantê-la com uma reversão sistemática ao longo do tempo. A ABC mostra como é importante comunicar tanto os benefícios de um produto quanto sua própria história. Esse modelo, escalado ao nível da castanha, exigiria menos de 1% do que Bolívia, Brasil e Peru já geram apenas em exportações.
A questão não é se a castanha merece esse investimento, as evidências já respondem a isso, mas quem o assume e de que forma. A ProBolivia, APEX-Brasil ou PromPerú devem continuar promovendo o produto principalmente a partir de esforços nacionais ou podem ser complementados por um mecanismo regional por meio de um fundo conjunto que financie ciência, padrões e campanhas de promoção adaptadas ao mercado?
As possibilidades vão além da comunicação com o consumidor. Alianças com empresas de processamento e distribuidores no destino podem ampliar a visibilidade da noz amazônica e desenvolver programas conjuntos com países produtores. O PNUD, a FAO e a OIT, agências da ONU, já estão trabalhando no desenvolvimento da cadeia, assim como o BID, que tem um novo projeto para identificar a melhor forma de posicionar o produto em nível global. O desafio é articular esses esforços e dar maior destaque aos extrativistas e comunidades, que não têm recursos para organização e promoção de grandes empresas.
Outros superalimentos passaram por um crescimento e valorização extraordinários nos últimos anos, como abacates ou mirtilos. Mesmo dentro do extrativismo amazônico, o açaí brasileiro mostra como um produto ligado à floresta pode construir reconhecimento e valor nos mercados internacionais. A castanha-do-Pará já tem uma história, é um produto excepcional, tem demanda internacional e pode ter um forte apelo ambiental. O que falta é dar um passo à frente fortalecendo uma estratégia comum. O que devemos fazer com a castanha-do-Pará?